

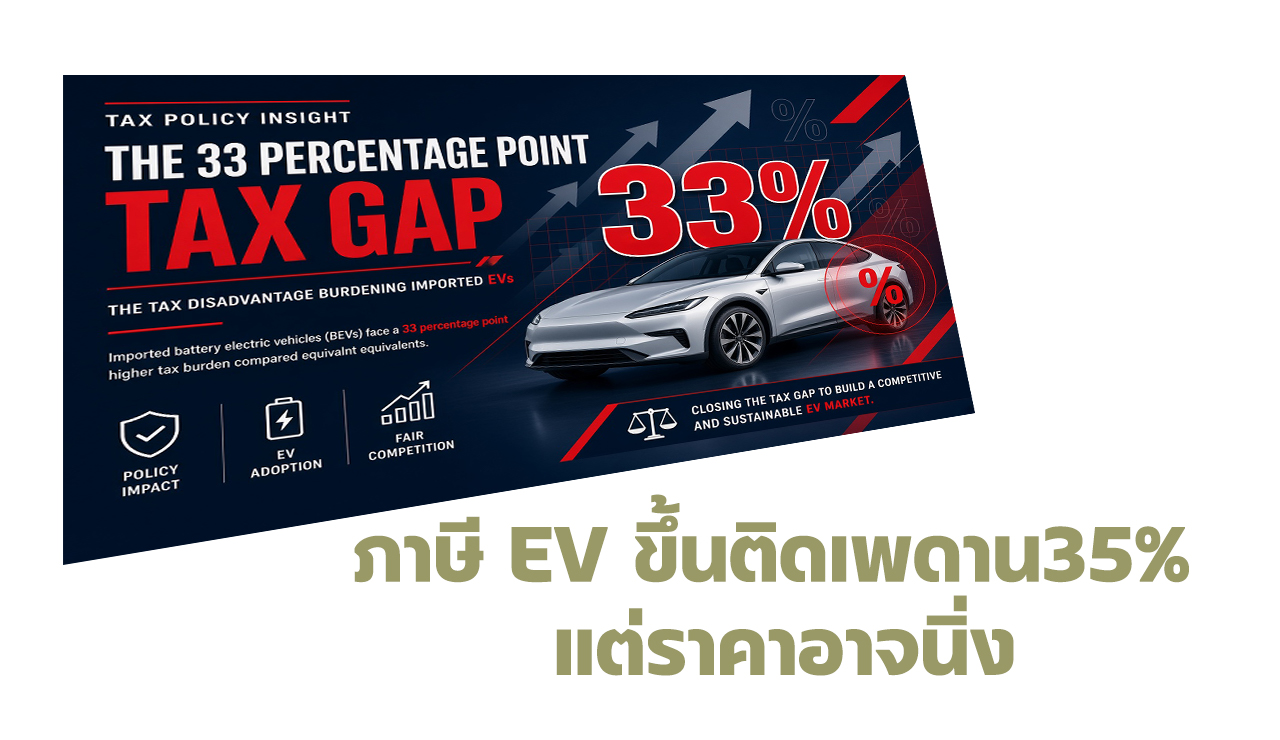
กรุงเทพ 3 พฤศจิกายน 2569 ที่ศูนย์ประชุมนานาชาติมลฑาทิพย์ ฮอลล์ ต.หมากแข้ง อ.เมือง จ.อุดรธานี นายอนุทิน ชาญวีรกูล นายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงมหาดไทย เป็นประธานการประชุมคณะรัฐมนตรี (ครม.) อย่างเป็นทางการนอกสถานที่ครั้งที่ 2/2569 โดยที่ประชุมมีมติอนุมัติหลักการร่างกฎกระทรวงกำหนดพิกัดอัตราภาษีสรรพสามิต (ฉบับที่ ..) พ.ศ. .... ตามข้อเสนอของกระทรวงการคลัง เพื่อปรับโครงสร้างภาษีสรรพสามิตสินค้ารถยนต์ รองรับยุทธศาสตร์การพัฒนาเครื่องยนต์เศรษฐกิจสำคัญใหม่(New Growth Engine) สาระสำคัญของร่างกฎกระทรวงดังกล่าว เป็นการแก้ไขเพิ่มเติมกฎกระทรวงกำหนดพิกัดอัตราภาษีสรรพสามิต พ.ศ. 2560 ซึ่งแก้ไขเพิ่มเติมโดยกฎกระทรวงกำหนดพิกัดอัตราภาษีสรรพสามิต (ฉบับที่ 23) พ.ศ. 2565 โดยมุ่งปรับโครงสร้างอัตราภาษีสรรพสามิตรถยนต์นั่งหรือรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน ในประเภทที่ 06.01 และ 06.02 กลุ่มรถยนต์ประหยัดพลังงาน เพื่อให้ระบบภาษีเป็นกลไกสนับสนุนการพัฒนาอุตสาหกรรมยานยนต์ไทย และเพิ่มขีดความสามารถในการแข่งขันของผู้ผลิตรถยนต์และชิ้นส่วนในประเทศอย่างยั่งยืน
การปรับโครงสร้างภาษีครั้งนี้เป็นไปตามมติ ครม. เมื่อวันที่ 6 ตุลาคม 2569 ซึ่งรับทราบแนวทางการปรับโครงสร้างภาษีสรรพสามิตรถยนต์ ตามมติคณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ (บอร์ด EV) ในการประชุมครั้งที่ 1/2569 เมื่อวันที่ 10 กันยายน 2569 โดยมีเป้าหมายให้มาตรการภาษีสอดคล้องกับทิศทางการเปลี่ยนแปลงของอุตสาหกรรมยานยนต์โลก และสนับสนุนการปรับโครงสร้างเศรษฐกิจไทยให้สามารถแข่งขันได้ในระยะยาว นอกจากนี้ ครม. ยังมอบหมายให้กรมสรรพสามิตศึกษามาตรการส่งเสริมการเปลี่ยนผ่านในระยะสั้นเพื่อดึงดูดการลงทุนใหม่ในอุตสาหกรรมยานยนต์และชิ้นส่วน ควบคู่กับการศึกษาแนวทางปรับโครงสร้างภาษีสรรพสามิตรถยนต์อย่างเป็นระบบในอนาคต โดยต้องผลักดันให้ระบบภาษีเป็นเครื่องมือสำคัญในการพัฒนาห่วงโซ่อุปทาน (Supply Chain)ของอุตสาหกรรมยานยนต์ไทยให้มีความเข้มแข็งมากขึ้นขณะเดียวกัน ยังมุ่งยกระดับทักษะและศักยภาพแรงงานให้สามารถรองรับการเปลี่ยนผ่านไปสู่อุตสาหกรรมยานยนต์แห่งอนาคตที่เป็นมิตรต่อสิ่งแวดล้อม ทั้งด้านเทคโนโลยีการผลิต การพัฒนาชิ้นส่วน และการสร้างมูลค่าเพิ่มภายในประเทศ เพื่อให้การเปลี่ยนผ่านของอุตสาหกรรมเกิดขึ้นอย่างมีประสิทธิภาพและยั่งยืนทั้งนี้ การปรับโครงสร้างภาษีสรรพสามิตรถยนต์ถือเป็นส่วนหนึ่งของนโยบายรัฐบาลในการเพิ่มขีดความสามารถการแข่งขันของอุตสาหกรรมเดิม ควบคู่กับการสร้างเครื่องยนต์เศรษฐกิจใหม่ เพื่อยกระดับศักยภาพการเติบโตของประเทศและผลักดันเศรษฐกิจไทยให้ก้าวพ้นกับดักประเทศรายได้ปานกลาง โดยสาระสำคัญของภาษีสรรพสามิตรถยนต์ใหม่มีดังนี้